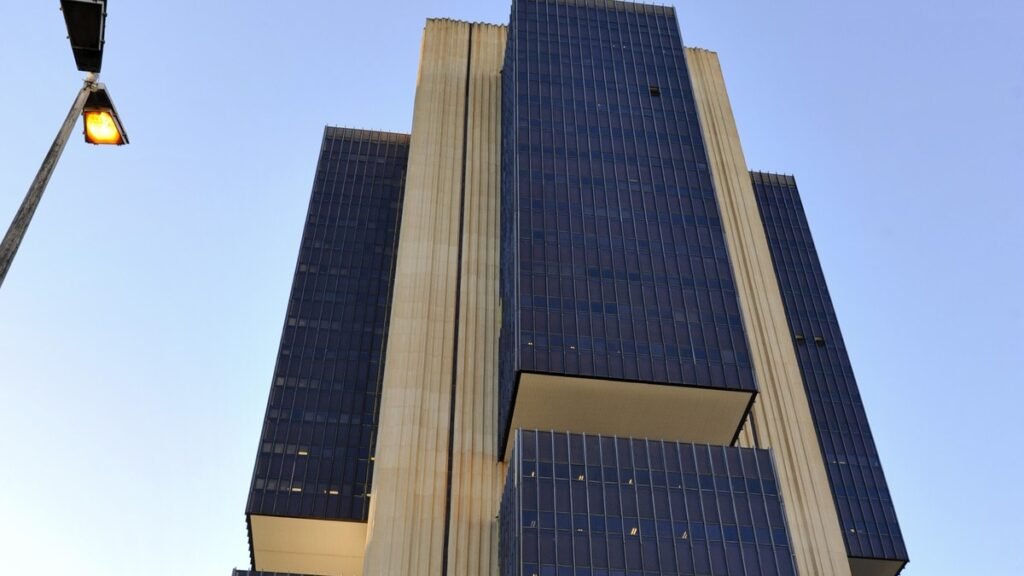
O Comitê de Política Monetária do Banco Central decidiu nesta quarta-feira (4) manter a taxa básica de juros da economia brasileira, a Selic, em 13,75% ao ano. A decisão, anunciada no início da noite, interrompe uma sequência de cinco cortes consecutivos de 0,25 ponto percentual iniciada em março, quando a taxa estava em 15% ao ano. Foi a primeira reunião do colegiado depois do segundo turno das eleições, e o resultado confirma a virada de cenário que vinha se desenhando nas últimas semanas: a pausa, que até pouco tempo atrás era a aposta minoritária do mercado, venceu a disputa com o sexto corte seguido.
A votação foi unânime entre os integrantes que participaram da reunião: todos votaram pela manutenção da Selic em 13,75%. A unanimidade dá peso extra à decisão. Quando um colegiado decide sem divergência, o recado ao mercado é de que não houve espaço para dúvida sobre o passo a ser dado neste momento.
Por que o Copom decidiu pausar
O comunicado que acompanhou a decisão descreve um cenário mais desafiador do que o observado na reunião anterior, em setembro. No exterior, o comitê citou o prolongamento dos conflitos no Oriente Médio, a pressão sobre os preços do petróleo e a manutenção de políticas monetárias restritivas nas economias avançadas.
No Brasil, o diagnóstico combinou dois movimentos em direções opostas. De um lado, a atividade econômica desacelerou de forma mais acentuada do que o esperado, embora o mercado de trabalho siga resiliente. Do outro, a inflação e suas medidas subjacentes aceleraram e seguem acima do limite superior do intervalo de tolerância da meta. É essa combinação — economia que esfria, mas preços que não esfriam na mesma velocidade — que torna a decisão tão delicada: cortar juros poderia aliviar a atividade, mas também poderia dar novo fôlego a uma inflação que já está acima do teto.
As expectativas do mercado reforçam o quadro de piora. As projeções reunidas na pesquisa Focus apontam inflação de 5,2% para 2026 e de 4,8% para 2027, números acima da meta de 3% perseguida pelo Banco Central. A própria estimativa do Copom para o segundo trimestre de 2028, o horizonte relevante para a política monetária, subiu para 3,5%. Quando as expectativas sobem, o trabalho do Banco Central fica mais difícil: empresas e trabalhadores passam a embutir inflação maior nos preços e nos salários, e a inflação de hoje acaba contaminando a inflação de amanhã.
O comitê também avaliou que os riscos para a inflação permanecem acima do normal e com viés de alta. Entre os fatores citados estão uma desancoragem mais prolongada das expectativas, uma inflação de serviços mais resistente, um câmbio persistentemente depreciado e estímulos à demanda acima do esperado. O câmbio merece atenção especial: o real se depreciou nas últimas semanas e o dólar mais caro encarece produtos importados, insumos industriais e combustíveis, pressionando os preços internos. Nesse contexto, o Banco Central voltou a destacar que acompanha os efeitos da política fiscal sobre a inflação e os preços dos ativos — um recado direto de que o rumo das contas públicas continua no centro do debate sobre os juros.
A mensagem central do comunicado pode ser resumida em duas palavras citadas pelo próprio colegiado: serenidade e cautela. O tom é de quem prefere observar antes de agir. Juros não funcionam como um interruptor: uma mudança na Selic leva meses para aparecer por completo no crédito, no consumo e, principalmente, na inflação. Os cinco cortes feitos desde março ainda estão se propagando pela economia. Pausar agora é, em boa medida, dar tempo para que esses efeitos sejam lidos com mais clareza antes de decidir se há espaço para ir além — ou se o ciclo de afrouxamento chegou ao fim.
Até poucas semanas atrás, o mercado trabalhava com outro roteiro. Um levantamento com 75 instituições financeiras mostrava 39 casas apostando em um corte de 0,25 ponto percentual e 36 prevendo a manutenção — um empate técnico que revelava a divisão. Em outra medição, com 105 instituições, 72 esperavam a permanência dos juros no patamar atual e 33 projetavam o corte para 13,50%. Nos contratos de opções negociados na bolsa, a pausa chegou a aparecer como o cenário mais provável nos preços do fim de outubro. A virada foi rápida e teve um gatilho claro: encerrado o segundo turno, investidores passaram a cobrar mais prêmio de risco diante das incertezas sobre o rumo das contas públicas, e essa cautela contaminou as apostas para a reunião.
O fim de um ciclo de cinco cortes
O ciclo que agora faz uma pausa começou em março, com a Selic em 15% ao ano, o maior nível em quase duas décadas. Desde então, o Copom desceu degrau por degrau, 0,25 ponto por reunião, até chegar aos 13,75% de setembro. Foi o ritmo mais cauteloso possível dentro de um ciclo de afrouxamento — e essa cautela tem uma explicação: descer devagar preserva a liberdade de parar a qualquer momento, sem precisar reverter uma decisão grande. Foi exatamente essa liberdade que o comitê usou agora. A pausa não apaga os cortes já feitos, mas muda o ritmo da história: de uma descida contínua, o Brasil passa a um patamar de espera.
O que muda no seu bolso
Para quem tem dívidas, a manutenção significa que o alívio no custo do crédito vai demorar mais a chegar. Financiamentos imobiliários, crédito pessoal, rotativo do cartão e cheque especial continuam caros, porque todos esses juros acompanham, com defasagem, a taxa básica. Quem planejava financiar um imóvel ou renegociar uma dívida contando com uma Selic menor neste fim de ano precisará refazer as contas: a taxa de referência segue em 13,75%, e os bancos tendem a manter as condições atuais até que o Banco Central sinalize um novo movimento.
Para quem investe, o cenário segue favorável à renda fixa. Com a Selic em 13,75%, aplicações atreladas ao CDI, títulos públicos e CDBs continuam pagando retornos elevados em termos nominais — e, com a inflação acima da meta, o retorno real também permanece atrativo. A poupança, por sua vez, segue rendendo menos do que essas alternativas, como já acontece sempre que a Selic está acima de 8,5% ao ano. Já a Bolsa, que costuma reagir bem a cortes de juros, perde um catalisador imediato: sem a redução, o impulso para as ações passa a depender mais dos lucros das empresas e do cenário fiscal do que da política monetária.
O que vem pela frente agora depende dos próximos dados — e da próxima reunião. O Copom volta a se reunir nos dias 8 e 9 de dezembro, na última reunião do ano, e a ata detalhada desta reunião de novembro, com os argumentos completos do colegiado, será publicada na semana seguinte. É na ata que o mercado vai buscar a resposta para a pergunta que o comunicado deixou em aberto: a pausa é apenas uma parada para avaliar os dados, com espaço para retomar os cortes em 2027, ou o início de um período longo de juros parados em 13,75%? As projeções mais recentes do mercado já apontam para a segunda hipótese, com a Selic encerrando 2026 no patamar atual e permanecendo nele por boa parte do próximo ano.
Para o bolso do brasileiro, o recado da decisão desta quarta-feira é direto: os juros altos vieram para ficar por mais tempo. O crédito segue caro, a renda fixa segue pagando bem e a inflação segue acima do desejado — uma combinação que exige o mesmo remédio dos últimos meses, agora com ainda mais disciplina: renegociar dívidas antes que os juros as engulam, comparar as taxas antes de financiar qualquer compra e aproveitar o rendimento da renda fixa enquanto ele dura. A próxima decisão, em dezembro, dirá se a pausa vira permanência — ou se o ciclo de cortes, interrompido agora, ainda tem um capítulo final.
Leia mais:
- Copom dividido: 39 apostam em corte e 36 em manter a Selic em 13,75%
- Boletim Focus reduz PIB até 2028 e eleva inflação de 2026 para 4,99%
- Dólar dispara ao maior valor do ano e Bolsa despenca: o que muda no bolso
