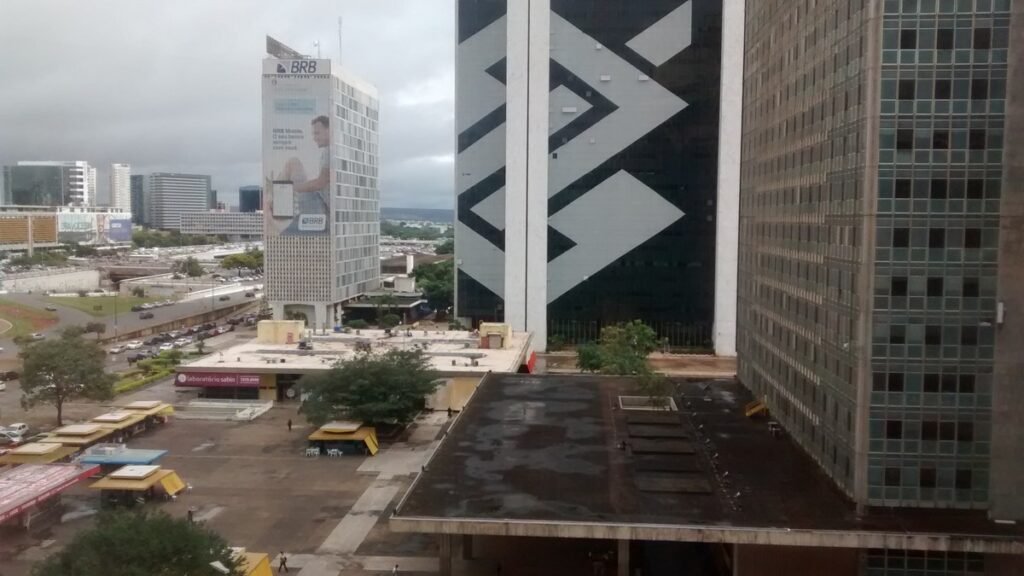
Banco do Brasil tem lucro de R$ 1,27 bilhão no 3º trimestre, queda de 66,5%
Pressionado pelo aumento da inadimplência, principalmente do agronegócio, o Banco do Brasil registrou lucro líquido ajustado de R$ 1,27 bilhão no terceiro trimestre de 2026, uma queda de 66,5% em relação ao mesmo período do ano passado. No terceiro trimestre de 2025, o resultado havia sido de R$ 3,79 bilhões. O desempenho ficou abaixo das expectativas dos analistas, que projetavam um lucro de R$ 3,47 bilhões, segundo estimativas compiladas pela LSEG.
O balanço, divulgado na noite de terça-feira (10), foi um dos piores da história recente do banco estatal. Na comparação com o segundo trimestre deste ano, o tombo foi de 68%. O resultado veio acompanhado de um prejuízo antes dos impostos de R$ 832 milhões, uma combinação incomum entre os grandes bancos brasileiros, e de uma revisão das projeções para 2026 que praticamente reduziu pela metade a expectativa de ganho para o ano.
Diante do resultado, a instituição reduziu pela metade a previsão de lucro para 2026 e elevou a estimativa de despesas com perdas em operações de crédito. O movimento foi interpretado pelo mercado como o reconhecimento de que a deterioração da carteira, concentrada no agronegócio, deve continuar pesando sobre os resultados nos próximos trimestres.
A inadimplência do agronegócio no centro do balanço
O principal fator por trás da queda do lucro foi o aumento do custo do crédito, indicador que reúne provisões para possíveis calotes, descontos concedidos em renegociações e valores recuperados de dívidas antigas. No terceiro trimestre, essa despesa somou R$ 21,2 bilhões, uma alta de 18,4% em relação ao mesmo período de 2025.
A inadimplência geral, considerando operações com pagamentos atrasados há mais de 90 dias, chegou a 6,08% em setembro, contra 4,51% um ano antes. No agronegócio, o índice foi ainda maior: 6,92% em setembro de 2026, ante 4,84% em setembro de 2025. O aumento reflete principalmente a continuidade da elevação da inadimplência em parte da carteira de agronegócios e reforços pontuais em empresas do segmento atacado.
As baixas para prejuízo no segmento rural ficaram em cerca de R$ 13,2 bilhões no trimestre, segundo cálculo do JPMorgan. O número mostra a dimensão do problema: produtores rurais endividados deixaram de pagar financiamentos, e o banco precisou reconhecer as perdas no balanço. A Medida Provisória 1.376, editada em 15 de julho de 2026, autoriza a renegociação das dívidas do setor, mas o volume renegociado até agora somava apenas uma fração do total em atraso.
O agronegócio sempre foi um dos pilares da carteira do Banco do Brasil, o maior financiador do setor no país. A deterioração dos últimos trimestres, porém, transformou o que era uma vantagem competitiva em um problema de crédito. Os atrasos cresceram ao longo dos últimos trimestres, e o banco passou a reconhecer as perdas no balanço.
Custo do crédito dispara
As despesas com perdas de crédito superaram R$ 21 bilhões no trimestre, uma alta de cerca de 15% sobre o segundo trimestre e bem acima do consenso dos analistas. O rombo foi puxado pelas provisões para devedores duvidosos, que o banco precisou reforçar para cobrir os atrasos crescentes na carteira.
O custo do crédito é o indicador que mais pesa sobre o resultado de um banco quando a inadimplência sobe. Cada real provisionado para cobrir um possível calote é um real a menos no lucro. No caso do Banco do Brasil, o salto das provisões consumiu praticamente todo o resultado operacional do trimestre e empurrou o banco para o prejuízo antes dos impostos.
Para os analistas, o ponto mais preocupante não é apenas o tamanho da despesa, mas a velocidade da deterioração. A inadimplência do agronegócio vem subindo há vários trimestres, e o banco ainda não mostrou sinais de estabilização da carteira. Enquanto os atrasos continuarem crescendo, o custo do crédito seguirá pressionando o lucro.
Projeções cortadas pela metade
A administração do banco revisou todas as projeções para 2026. A estimativa de lucro líquido ajustado caiu de uma faixa entre R$ 18 bilhões e R$ 22 bilhões para uma faixa entre R$ 9 bilhões e R$ 11 bilhões. Para o Bradesco BBI, o ponto médio da nova faixa implica um resultado cerca de 38% abaixo do consenso anterior, e a revisão das projeções foi possivelmente o elemento mais negativo do balanço.
A previsão para o custo do crédito subiu de R$ 65 bilhões a R$ 70 bilhões para R$ 80 bilhões a R$ 83 bilhões. O aumento mostra que o próprio banco espera gastar muito mais com provisões até o fim do ano do que projetava no início de 2026. O Morgan Stanley considera que o novo intervalo segue muito distante das expectativas dos investidores e sinaliza um quarto trimestre tão fraco quanto o terceiro.
A XP e o Bradesco BBI mantêm recomendação equivalente a neutra para as ações do banco, com preços-alvo de R$ 21 e R$ 20, respectivamente. O JPMorgan classificou a decisão da administração de revisar as projeções como acertada, diante do tamanho da deterioração da carteira.
Dividendos no mínimo e capital mais apertado
O Banco do Brasil informou que destinará apenas 25% do lucro à distribuição de dividendos em 2026, percentual mínimo obrigatório. A decisão preserva o capital do banco em um momento de perdas elevadas, mas reduz o retorno para os acionistas, incluindo a União, maior acionista da instituição. A distribuição de dividendos em 2027 dependerá da evolução do capital.
O índice de Basileia do banco encerrou setembro em 13,45%, abaixo dos 14,81% registrados um ano antes. O indicador mede a capacidade do banco de absorver perdas com capital próprio, e a queda reflete o consumo de capital provocado pelas provisões e pelo lucro menor. Mesmo assim, o índice segue acima do mínimo regulatório, o que dá ao banco margem para atravessar o período de deterioração sem necessidade de reforço de capital.
Para os acionistas, a combinação de lucro menor e dividendos no piso é o pior cenário do ano. O banco, que já foi um dos maiores pagadores de dividendos entre as estatais, passa a distribuir o mínimo permitido enquanto tenta recompor a carteira e o capital.
O que esperar do quarto trimestre
O quarto trimestre deve ser tão fraco quanto o terceiro, segundo a avaliação de analistas ouvidos após a divulgação do balanço. A inadimplência do agronegócio ainda não deu sinais de estabilização, e as provisões devem continuar elevadas. A renegociação das dívidas rurais, autorizada pela Medida Provisória 1.376, pode aliviar parte da pressão, mas os efeitos tendem a aparecer apenas ao longo de 2027.
O Banco do Brasil entra na reta final de 2026 com um lucro acumulado bem abaixo do projetado no início do ano e com a confiança do mercado abalada. A recuperação depende da estabilização da carteira do agronegócio, da melhora na renda dos produtores rurais e da capacidade do banco de cobrar e renegociar os créditos em atraso sem novas perdas relevantes.
Leia mais:
- Inadimplência de alta renda sobe quase 40% em um ano, aponta Banco Central
- Petrobras lucra R$ 39,8 bilhões no 3º trimestre com alta de 21,5% no período
