Resumo da Notícia
- Portaria Conjunta MF/CGIBS nº 14/2026, publicada em 5 de outubro, define a metodologia de cálculo das alíquotas de CBS (2027) e IBS (2029) sobre combustíveis na reforma tributária
- O texto não fixa valores em R$ por litro — define as regras; os valores nominais serão calculados e divulgados em etapas posteriores pela Receita e pelo Comitê Gestor
- Alíquotas serão uniformes em todo o país, por unidade de medida (R$ por litro), com teto igual à carga tributária anterior; biocombustíveis terão tributação menor que os fósseis
O Ministério da Fazenda e o Comitê Gestor do IBS (CGIBS) publicaram no Diário Oficial da União de segunda-feira (5) a Portaria Conjunta nº 14/2026, que define a metodologia de cálculo das alíquotas de CBS e IBS sobre combustíveis no regime específico da reforma tributária. O texto, assinado em 2 de outubro, é a regra do jogo para a tributação de gasolina, diesel e demais combustíveis no novo sistema.
Importante: a portaria não fixa valores nominais — ou seja, não define quanto será cobrado em reais por litro. Ela estabelece a metodologia; os valores nominais serão calculados e divulgados em etapas posteriores — os da CBS pela Receita Federal e os do IBS pelo Comitê Gestor.
Como vai funcionar
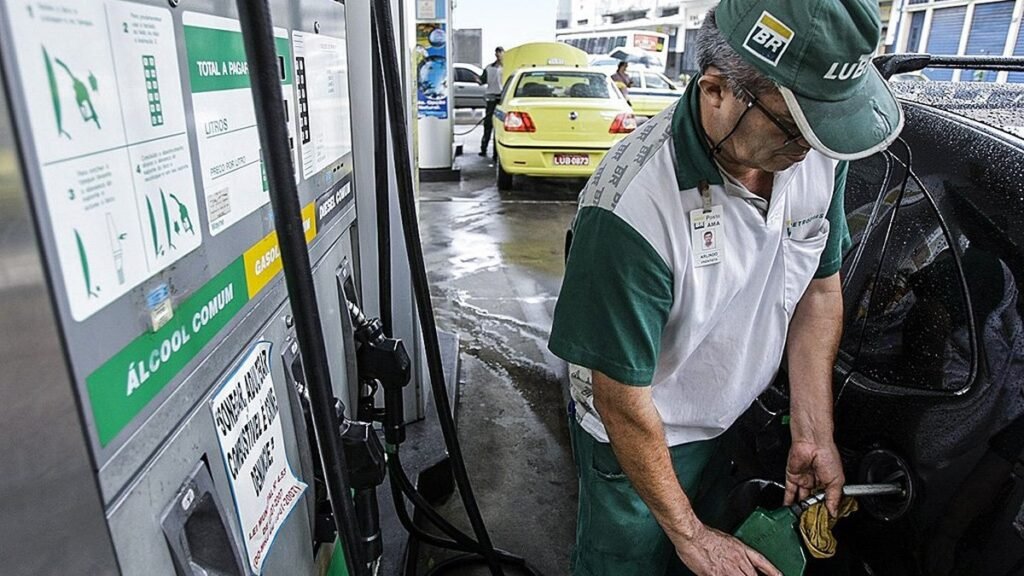
No regime específico da reforma, as alíquotas de combustíveis serão uniformes em todo o território nacional, diferenciadas por produto e expressas por unidade de medida — em reais por litro para os combustíveis líquidos vendidos por volume, em m³ ou kg para GLP, biometano e GNV, em litro para o querosene de aviação e em tonelada ou litro para o óleo combustível. Não será um percentual sobre o preço, mas um valor fixo por unidade. A base legal está na Lei Complementar 214/2025 (arts. 173 e 174).
CBS: regra a partir de 2027
A alíquota da CBS de cada combustível não poderá exceder a soma da carga tributária direta e indireta de referência. A carga direta é o montante de PIS, Cofins e seus equivalentes na importação incidentes na produção, importação e comercialização, com período de referência de julho de 2025 a junho de 2026 — corrigido pelo IPCA até julho de 2026 e atualizado pela meta de inflação de 3% para 2027.
A carga indireta é o montante desses mesmos tributos, mais IPI e IOF sobre seguros, incidentes sobre insumos, serviços e bens de capital não recuperados como crédito. O valor apurado em 2025 é dividido pelo volume do combustível consumido no país naquele ano, reajustado pelo IPCA de janeiro a julho de 2026 e atualizado pela meta de 3%.
Há ainda uma regra anti-distorção: para combustíveis que tiveram redução de alíquota entre março e junho de 2026, valem as alíquotas vigentes em fevereiro de 2026 nos meses de redução. Para os anos após 2027, as alíquotas serão reajustadas pela variação do PMPF — o Preço Médio Ponderado a Consumidor Final.
IBS: transição em “escadinha” a partir de 2029
O IBS sobre combustíveis começa em 2029, com uma transição progressiva até atingir 100% da carga de referência: 10% em 2029, 20% em 2030, 30% em 2031, 40% em 2032 e 100% a partir de 2033.
A carga direta de referência do IBS é baseada no ICMS, com período de julho de 2027 a junho de 2028, reajustado pelo IPCA a preços de julho de 2028 mais a meta de inflação de 2029 (a ser definida pelo Conselho Monetário Nacional). A carga indireta é o ICMS mais o ISS sobre bens e serviços adquiridos ao longo da cadeia — produção, importação, distribuição e comercialização — e não recuperados como crédito, com ano-base 2027.
Biocombustíveis pagam menos
Biocombustíveis e o hidrogênio de baixa emissão de carbono terão tributação inferior à dos combustíveis fósseis, garantindo o diferencial competitivo previsto na Constituição. As alíquotas dos biocombustíveis ficarão entre 40% e 90% da alíquota do combustível fóssil de comparação, considerando equivalência energética, preços de mercado, unidades de medida e potencial ambiental.
Para o IBS, o etanol anidro usado na mistura obrigatória e o biodiesel puro (B100) terão alíquota de 90% da alíquota do fóssil de referência — gasolina A para o etanol anidro e diesel A para o B100. O etanol hidratado terá o diferencial competitivo preservado.
E o preço na bomba?
O desenho da portaria é de neutralidade: como as alíquotas são tetos que não excedem a carga tributária anterior (PIS/Cofins/ICMS), não há, na metodologia, previsão de aumento de carga — o objetivo declarado é evitar repasse de custo adicional ao consumidor. Qualquer projeção de aumento ou redução de preço neste momento é especulação.
Um ponto de atenção apontado pela cobertura especializada: como a atualização anual usa o PMPF (preço médio ponderado ao consumidor), a evolução dos próprios preços dos combustíveis passa a influenciar os limites das alíquotas futuras. Há também alerta sobre o prazo apertado para o cálculo e a divulgação das alíquotas da CBS, com revisão técnica da Receita e do Comitê Gestor prevista antes da divulgação oficial em 1º de janeiro de 2027.
O que é o regime monofásico
O regime específico — também chamado de monofásico — é uma das inovações da reforma tributária para setores com cadeias longas e pulverizadas, como combustíveis e o setor financeiro. A lógica é simples: em vez de tributar cada etapa da cadeia (produção, distribuição, revenda), concentra-se a cobrança em um único ponto, com alíquota por unidade de medida.
Isso elimina o chamado efeito cascata e reduz a sonegação, já que o imposto é recolhido de uma vez. Para os combustíveis, a alíquota uniforme em todo o país também acaba com a guerra fiscal entre estados — hoje, o ICMS sobre combustíveis varia de estado para estado, o que gera distorções de preço e rotas de contrabando tributário.
A base legal do regime está na Lei Complementar 214/2025, que regulamentou a reforma tributária do consumo (Emenda Constitucional 132/2023). Os artigos 173 e 174 tratam especificamente da tributação de combustíveis no novo sistema.
A transição da reforma
A portaria dos combustíveis é uma peça dentro de um cronograma maior. A CBS — o tributo federal que unifica PIS, Cofins e IPI — começa a valer em 2027, com um período de teste em 2026. O IBS — que unifica ICMS e ISS — entra em 2029 e só atinge 100% em 2033, numa transição longa desenhada para dar previsibilidade a empresas e governos.
Para os combustíveis, essa “escadinha” do IBS (10% em 2029, 20% em 2030, 30% em 2031, 40% em 2032, 100% a partir de 2033) significa que a tributação estadual atual (ICMS) vai sendo substituída gradualmente — sem rupturas bruscas na arrecadação dos estados nem no preço final.
A portaria entrou em vigor na data da publicação. O próximo passo é o cálculo dos valores nominais: a Receita Federal apura as alíquotas da CBS e o Comitê Gestor, as do IBS — com divulgação oficial prevista para 1º de janeiro de 2027, segundo a cobertura especializada.
Leia mais
- Ibovespa passa de 200 mil pontos com dólar abaixo de R$ 5
- MDIC corta projeção do superávit comercial para US$ 84,4 bilhões
