Resumo da Notícia
- A inadimplência cresceu 38,8% em um ano entre os brasileiros que ganham de 10 a 20 salários mínimos e 35,8% entre quem ganha mais de 20 salários mínimos, segundo dados do Sistema de Informações de Créditos (SCR) do Banco Central referentes a agosto de 2026 e divulgados nesta quinta-feira (5).
- Apesar da alta, as duas faixas seguem com as menores taxas absolutas de inadimplência do país: o crescimento é percentual e parte de uma base baixa, sem indicar um calote generalizado entre os mais ricos.
- Especialistas apontam o rotativo do cartão de crédito como ponto de atenção, com taxa média preliminar de 451,7% ao ano em setembro de 2026; segundo a CNC, 81,6% das famílias brasileiras declararam ter dívidas em outubro.
A inadimplência avançou com força justamente entre os brasileiros de maior renda. Segundo dados do Sistema de Informações de Créditos (SCR) do Banco Central, referentes a agosto de 2026 e divulgados nesta quinta-feira (5), o volume de crédito em atraso cresceu 38,8% em um ano entre quem ganha de 10 a 20 salários mínimos. Na faixa acima de 20 salários mínimos, a alta foi de 35,8% no mesmo período, sempre na comparação com agosto de 2025. De acordo com o G1, foram as maiores elevações percentuais entre todas as faixas de renda acompanhadas pelo levantamento, um movimento que chama a atenção porque atinge justamente o público que, historicamente, menos atrasa pagamentos no país.
Alta percentual não significa calote generalizado
Antes de qualquer conclusão apressada, os próprios números pedem uma leitura cuidadosa. A alta de 38,8% e de 35,8% é um crescimento percentual, calculado sobre uma base pequena: mesmo depois do avanço, as faixas de 10 a 20 salários mínimos e de mais de 20 salários continuam apresentando as menores taxas absolutas de inadimplência do Brasil. Em outras palavras, o endividamento em atraso cresceu rápido entre os mais ricos, mas continua proporcionalmente bem menor do que o observado nas faixas de renda mais baixas, onde o comprometimento do orçamento com dívidas é historicamente mais pesado.
O SCR, base usada pelo Banco Central para esse acompanhamento, é o sistema que reúne informações sobre as operações de crédito contratadas pelos clientes das instituições financeiras no país. É a partir desses registros que a autoridade monetária consegue enxergar, faixa de renda por faixa de renda, como evoluem o endividamento e os atrasos — e é esse retrato que mostra o avanço percentual concentrado no topo da pirâmide de renda em agosto de 2026.
O rotativo do cartão no centro das atenções
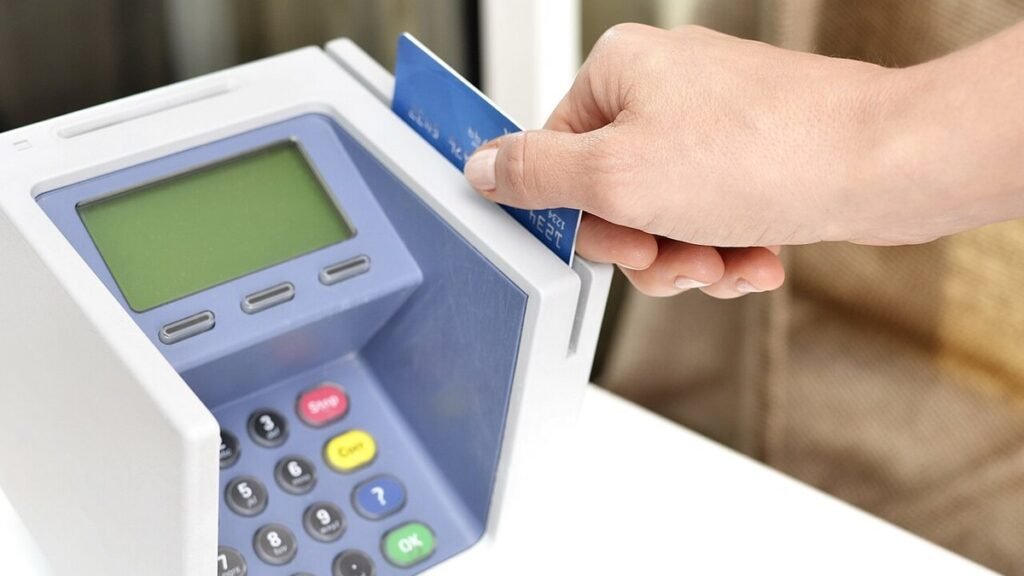
Para especialistas ouvidos pelo G1, um dos principais pontos de atenção por trás do movimento é o crédito rotativo do cartão de crédito. Segundo dados preliminares do Banco Central, a taxa média do rotativo chegou a 451,7% ao ano em setembro de 2026, o equivalente a 15,29% ao mês — de longe, a modalidade de crédito mais cara disponível para o consumidor brasileiro.
O rotativo é acionado quando o cliente paga apenas uma parte da fatura do cartão, como o chamado pagamento mínimo, e empurra o restante para o mês seguinte. Sobre esse saldo que fica para trás incidem os juros integrais da modalidade, que se acumulam mês após mês e fazem a dívida crescer em ritmo muito superior ao de qualquer outro tipo de crédito. Na prática, uma fatura não paga por completo pode se transformar, em poucos meses, em um compromisso muito maior do que a compra original — e esse mecanismo atinge também quem tem renda alta, sobretudo quando o cartão concentra despesas recorrentes elevadas, como viagens, serviços e compras de maior valor.
Endividamento das famílias segue elevado em todo o país
O avanço da inadimplência no topo da renda acontece em um cenário de endividamento amplo da população. De acordo com a Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC), 81,6% das famílias brasileiras declararam ter algum tipo de dívida em outubro de 2026, segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic). Ter dívida, vale lembrar, não é o mesmo que estar inadimplente: o indicador da CNC inclui compromissos em dia, como financiamentos e parcelas do cartão, mas mostra o quanto o orçamento das famílias está comprometido com pagamentos futuros.
O pano de fundo econômico ajuda a explicar a pressão sobre os orçamentos. De um lado, há sinais fortes da economia real, como o superávit recorde da balança comercial em outubro, o maior para o mês desde 1989. De outro, o custo do crédito permanece elevado, e é ele que define o peso de cada parcela no fim do mês: com juros altos, qualquer atraso custa mais caro, e o espaço para absorver imprevistos sem recorrer ao cartão fica menor para famílias de todas as faixas de renda.
Por que a alta renda também sente o aperto
Quem ganha mais tem, em geral, acesso a limites de crédito maiores — e isso significa que, quando o orçamento aperta, os valores envolvidos também são maiores. Cartões com limites altos, financiamentos de veículos e imóveis, mensalidades e despesas fixas elevadas compõem um custo de vida que não se ajusta de uma hora para outra. Se a renda oscila, se um bônus não vem ou se um investimento perde valor, o espaço para reorganizar as contas sem atrasar pagamentos pode desaparecer rapidamente.
A volatilidade dos mercados é um desses fatores de pressão sobre o patrimônio de quem investe. Nas últimas semanas, por exemplo, a queda da Nasdaq, em que as Sete Magníficas perderam cerca de US$ 1 trilhão em valor de mercado, mostrou como carteiras concentradas em poucos ativos podem encolher em poucos dias. Some-se a isso um ambiente de mudanças no custo de vida, com discussões como as alíquotas do imposto seletivo previstas na MP 1.399 para produtos a partir de 2027, e o resultado é um orçamento de alta renda menos folgado do que o senso comum costuma imaginar.
Como organizar as dívidas e sair do rotativo
Para quem já sente o peso dos atrasos, especialistas em finanças pessoais recomendam começar pelo diagnóstico: listar todas as dívidas, com valor, taxa de juros e data de vencimento de cada uma. A prioridade de pagamento deve ser das dívidas mais caras — e o rotativo do cartão, com juros acima de 450% ao ano, está sempre no topo dessa lista. Enquanto houver saldo no rotativo, pagar apenas o mínimo da fatura tende a prolongar e encarecer o problema; sempre que possível, o ideal é quitar a fatura integral ou negociar o parcelamento do saldo em condições melhores do que as do rotativo.
Também ajuda renegociar prazos, avaliar a portabilidade do crédito para uma instituição com taxa menor e, principalmente, interromper o ciclo de novas compras no cartão enquanto a dívida antiga não for equacionada. A construção de uma reserva para imprevistos, mesmo que gradual, reduz a chance de o cartão voltar a ser usado como extensão da renda. No caso das faixas de maior renda, o recado dos dados do Banco Central é direto: o crescimento de quase 40% na inadimplência em um ano mostra que renda alta não é imunidade contra juros altos — é apenas um colchão maior, que também pode acabar quando o crédito mais caro do país entra em cena.
