Resumo da Notícia
- O projeto de interligação do Pix ao TIPS, sistema de pagamentos instantâneos do Banco Central Europeu, avançou da fase de pré-investigação para a fase de investigação, segundo documento apresentado em 20 de outubro ao TIPS Consultative Group; na etapa anterior, não foram identificados impedimentos críticos.
- Um dos modelos em análise permite pagar em lojas europeias com QR code: o cliente autoriza o pagamento em reais pelo aplicativo do banco brasileiro, com conversão de moeda no ato, e o comerciante recebe em euros.
- Ainda não há prazo definido para a ligação entrar em operação: previsões técnicas preliminares que apontavam corredor operacional em novembro de 2027 e piloto em junho de 2028 não foram confirmadas e dependem de novas avaliações dos dois bancos centrais.
O Pix pode, no futuro, ser usado para pagar compras em lojas da Europa. O projeto de interligação do sistema brasileiro de pagamentos instantâneos ao TIPS, a plataforma europeia de liquidação imediata operada pelo Banco Central Europeu (BCE), avançou da fase de pré-investigação para a fase de investigação, segundo documento apresentado em 20 de outubro em reunião do TIPS Consultative Group, o grupo consultivo que acompanha o sistema europeu. Segundo o InfoMoney, a mudança de etapa significa que o projeto deixou de ser apenas uma sondagem inicial e passou a ser estudado em profundidade pelos dois bancos centrais. Ainda não há prazo definido — mas, para brasileiros que viajam ou moram na Europa, abre-se a possibilidade de pagar em reais do outro lado do Atlântico, sem cartão internacional.
O que é o TIPS e o que avançou no projeto
O TIPS (TARGET Instant Payment Settlement) é o sistema de pagamentos instantâneos do Eurosistema, lançado em 2018 e operado pelo Banco Central Europeu. Ele permite que valores sejam transferidos entre contas de diferentes países da zona do euro em poucos segundos, a qualquer hora do dia ou da noite, inclusive em fins de semana e feriados — uma lógica muito parecida com a do Pix, criado pelo Banco Central brasileiro e lançado em novembro de 2020.
A aproximação entre os dois sistemas vem sendo construída por etapas. De acordo com o documento do Banco Central Europeu, a fase de pré-investigação, conduzida ao longo de setembro, não identificou impedimentos críticos para a ligação entre as plataformas. Com esse sinal verde preliminar, o projeto avançou, em outubro, para a fase de investigação, na qual os técnicos dos dois lados aprofundam os estudos antes de qualquer decisão sobre a implantação.
A agenda de internacionalização do Pix é apenas uma das frentes de modernização dos pagamentos em curso no Brasil, que inclui também as mudanças ligadas ao split payment na reforma tributária, já em fase de testes. A diferença é o alcance: enquanto as mudanças domésticas organizam a cobrança de impostos dentro do país, a ponte com o TIPS colocaria o sistema brasileiro em contato direto com a infraestrutura de pagamentos de toda a zona do euro.
Como funcionaria na prática: QR code, real e euro
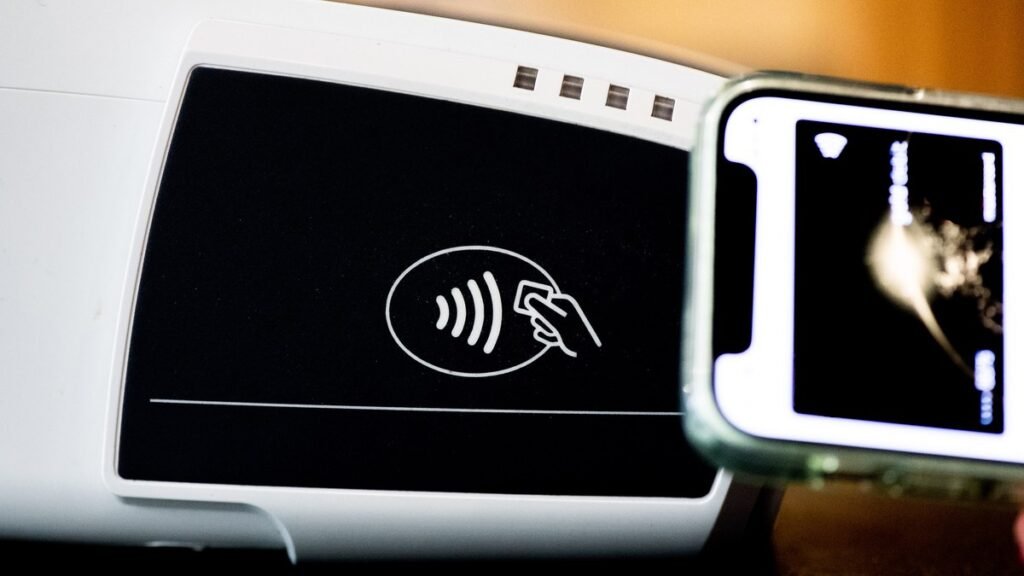
Um dos modelos em análise, segundo o Technology News, usa os QR codes que o brasileiro já conhece bem. O consumidor entraria em uma loja na Europa, abriria o aplicativo do seu banco brasileiro no celular e leria o código exibido pelo comerciante. Na tela, ele veria o valor da compra e autorizaria o pagamento em reais. A conversão de moeda aconteceria no próprio fluxo da operação, e o comerciante receberia o valor em euros, pela rede do TIPS, em segundos.
Na prática, seria a experiência do Pix transportada para outro continente: nada de dinheiro em espécie, casa de câmbio ou cartão internacional com fatura no fim do mês. O hábito já está consolidado por aqui — os pagamentos digitais viraram o padrão do consumo brasileiro, num cenário em que as vendas do varejo brasileiro subiram 6,3% no terceiro trimestre, segundo levantamento da Stone. A dúvida que a fase de investigação precisa responder é se essa simplicidade se mantém quando a operação cruza fronteiras, moedas e legislações diferentes.
O que a fase de investigação vai estudar
A nova etapa aprofunda estudos técnicos, jurídicos e operacionais para determinar se a ligação entre Pix e TIPS é viável técnica e economicamente. No campo técnico, entram temas como a interoperabilidade entre as plataformas, os padrões de troca de mensagens, os tempos de liquidação e a segurança das operações em dois sistemas que funcionam 24 horas por dia.
No campo jurídico e operacional, a lista é igualmente longa: regras de câmbio e de conversão entre real e euro, definição de tarifas e de quem arca com os custos da operação, proteção de dados dos usuários, prevenção a fraudes e a lavagem de dinheiro, limites por transação e a governança do corredor em caso de problemas na operação. Só ao fim dessa análise os dois bancos centrais poderão decidir se o projeto segue para a implantação. Segundo o FollowNews, a fase não tem prazo definido para terminar.
Prazos preliminares ainda não estão confirmados
As previsões técnicas preliminares feitas em setembro apontavam um corredor tecnicamente operacional em novembro de 2027 e um projeto-piloto em junho de 2028. É importante, porém, tratar essas datas com cautela: elas não foram confirmadas como prazo oficial e dependem de novas avaliações do Banco Central brasileiro e do Banco Central Europeu ao longo da fase de investigação que acaba de começar.
Em outras palavras, o calendário pode mudar conforme os estudos avancem e obstáculos técnicos, jurídicos ou de custo apareçam. O que está confirmado, por ora, é apenas o avanço de etapa: a ligação Pix–TIPS saiu da sondagem inicial e entrou na fase em que a viabilidade do projeto será testada de fato.
O que isso significa para brasileiros que viajam ou moram na Europa
Se sair do papel, a integração tende a beneficiar primeiro quem mais sente o custo de pagar no exterior: o turista brasileiro na Europa, que hoje depende de cartão internacional, dinheiro em espécie ou contas globais, quase sempre com taxas de câmbio e encargos embutidos. Pagar direto da conta brasileira, em reais, com a conversão exibida na tela antes da autorização, simplificaria a viagem e daria previsibilidade ao gasto.
O impacto pode ser ainda maior para os brasileiros que moram, estudam ou trabalham em países europeus e mantêm contas e rendimentos no Brasil: receber e gastar entre os dois sistemas, sem as voltas das remessas tradicionais, reduziria etapas e prazos. É um público que acompanha de perto os números do sistema financeiro brasileiro — o mesmo Banco Central que conduz o projeto divulga regularmente indicadores como o levantamento que apontou alta da inadimplência entre as famílias de alta renda, sinal de um sistema cada vez mais digitalizado e monitorado em tempo real.
Para o Brasil, há também um efeito de vitrine: o Pix já é citado internacionalmente como referência em pagamentos instantâneos, e uma ligação operacional com o sistema do Banco Central Europeu seria o passo mais ambicioso dessa trajetória. Por enquanto, o projeto está na fase dos estudos — mas, pela primeira vez, com um caminho técnico desenhado e nenhum impedimento crítico identificado no trajeto.
