Resumo da Notícia
- O índice STAR50, que reúne as líderes chinesas de IA e semicondutores, perdeu 40% em menos de quatro meses e apagou cerca de US$ 480 bilhões em valor de mercado.
- A correção interrompe dois anos de valorização e atinge nomes como Unitree, MetaX, Moore Threads, Zhongji Innolight e Eoptolink.
- O tombo é chinês: o Nasdaq recuou apenas 6% desde o recorde recente, bem menos que a queda registrada na China.
A bolha da IA já estourou na China e apagou US$ 480 bi — o que isso diz sobre o resto do mundo
O mercado chinês de tecnologia viveu, em menos de quatro meses, uma virada brusca que apagou parte relevante da euforia acumulada nos últimos dois anos. Segundo a Reuters, em análise de 26 de outubro de 2026 reproduzida por veículos brasileiros, o índice STAR50, que reúne as principais empresas chinesas de inteligência artificial e semicondutores, perdeu 40% desde o pico recente e eliminou cerca de US$ 480 bilhões em valor de mercado, o equivalente a aproximadamente R$ 2,52 trilhões.
O número impressiona não apenas pelo tamanho, mas pela velocidade. A queda interrompe uma valorização prolongada, alimentada por promessas de estímulo econômico e pela expectativa de que a China conseguiria acelerar sua corrida tecnológica mesmo diante das tensões comerciais com os Estados Unidos. Agora, investidores que compraram a narrativa de crescimento acelerado estão revendo preços, prazos e, sobretudo, a real capacidade das empresas de transformar promessas em receita consistente.
É importante deixar um ponto claro desde o início: a correção é chinesa. O movimento não significa que a inteligência artificial tenha entrado em colapso no mundo inteiro, nem que o setor global de tecnologia esteja passando pelo mesmo processo. Em comparação, o Nasdaq, principal referência das empresas de tecnologia dos Estados Unidos, recuou cerca de 6% desde o recorde registrado três semanas antes da análise. É uma queda relevante, mas de outra ordem de magnitude — e que não autoriza tratar o episódio chinês como um estouro mundial da bolha da IA.
O contraste ajuda a entender o que está em jogo. Na China, o rali foi mais concentrado, mais rápido e mais dependente de expectativas. Nos Estados Unidos, mesmo com dúvidas semelhantes sobre avaliações, o ajuste recente foi bem mais contido. A leitura mais prudente, portanto, é a de um mercado específico corrigindo excessos próprios, e não a de um veredito global sobre o futuro da inteligência artificial.
O que caiu — e quanto caiu
O STAR50 não é um índice qualquer. Ele concentra justamente as companhias que simbolizavam a aposta chinesa na autonomia tecnológica: fabricantes de chips, desenvolvedoras de robôs e fornecedoras de componentes para data centers e redes de alta velocidade. Quando esse grupo cai 40%, o recado vai além de algumas ações isoladas: ele atinge o coração da estratégia industrial do país.
De acordo com a análise citada pela Reuters, o tombo não se limitou ao STAR50. O CSI300, índice mais amplo do mercado chinês, recuou cerca de 20% desde o pico de junho. Ou seja, a correção transbordou do setor de tecnologia para o mercado como um todo, embora com intensidade menor fora do núcleo de IA e semicondutores.
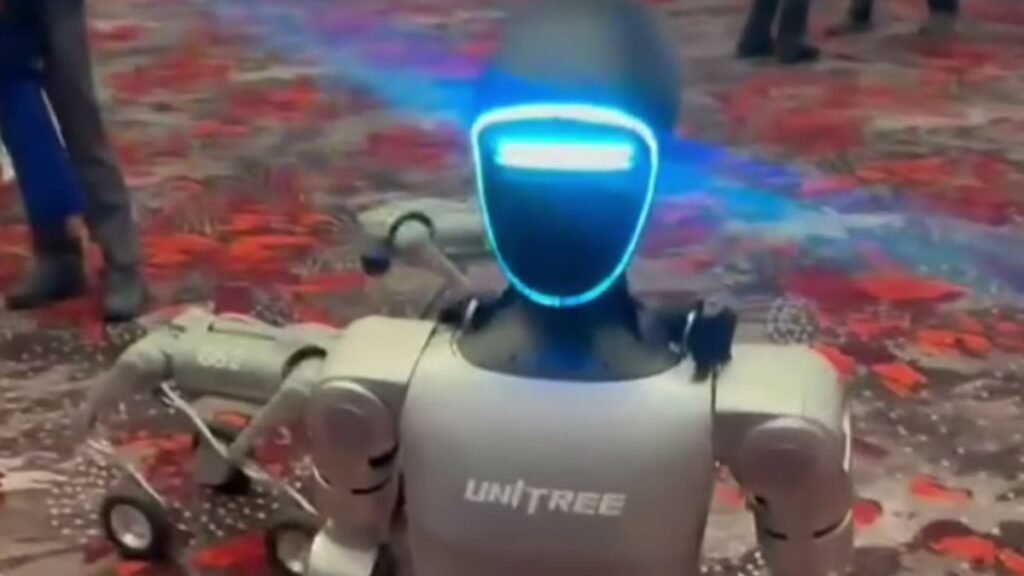
Entre os nomes mais atingidos, a fabricante de robôs Unitree viu suas ações caírem pela metade desde agosto. As fabricantes de chips MetaX e Moore Threads perderam cerca de metade do valor desde julho. Já Zhongji Innolight e Eoptolink, fornecedoras de componentes ópticos usados em redes e data centers, estão aproximadamente 60% abaixo dos picos registrados em junho e julho.
Esses percentuais mostram que a correção não poupou elos diferentes da cadeia. Robôs, chips e componentes ópticos caíram juntos, o que sugere que o mercado está questionando não uma empresa específica, mas o ritmo e o preço atribuídos a todo o ecossistema de IA chinês.
Por que o mercado virou
Três causas aparecem com mais força na explicação para a virada, segundo a análise. A primeira é a dúvida sobre a demanda real por inteligência artificial. Depois de dois anos em que qualquer anúncio ligado ao tema bastava para impulsionar uma ação, investidores passaram a perguntar com mais rigor quanto dessa demanda já existe de fato — em contratos, encomendas e faturamento — e quanto ainda é apenas projeção.
A segunda causa são as avaliações elevadas. Quando os preços sobem muito acima dos resultados correntes, qualquer frustração, mesmo pequena, pode desencadear uma reprecificação forte. Foi o que parece ter acontecido: papéis que embutiam anos de crescimento futuro em seus preços tiveram de se ajustar a um cenário em que esse crescimento pode demorar mais para se materializar.
A terceira causa envolve as possíveis restrições às exportações chinesas. A China disputa com os Estados Unidos o acesso a tecnologias sensíveis, e qualquer sinal de endurecimento comercial afeta diretamente empresas que dependem de insumos, equipamentos ou mercados externos. Nesse ambiente, o risco geopolítico vira parte do preço das ações — e, quando ele aumenta, o desconto exigido pelos investidores também cresce.
Nenhum desses fatores, isoladamente, explica uma queda de 40%. Juntos, porém, eles formam um cenário em que a cautela substitui a euforia. E mercados que sobem embalados por euforia costumam corrigir com a mesma intensidade quando o humor muda.
O peso do setor explica o tamanho do susto
Um dado citado pela Reuters, com base em levantamento do Goldman Sachs, ajuda a dimensionar por que a correção chinesa ganhou tanta repercussão. Segundo o banco, o setor de tecnologia responde por 42% do valor de mercado chinês e por 57% do volume negociado nas ações A e H — as classes de ações negociadas no continente e em Hong Kong.
Na prática, isso significa que, quando a tecnologia cai na China, o mercado inteiro sente. Não se trata de um nicho distante, mas do principal motor de negociação e de valor das bolsas do país. Por isso, uma correção de 40% no STAR50 e de 20% no CSI300 não pode ser lida como um episódio setorial menor: ela mexe com poupanças, fundos e com a percepção geral sobre a economia chinesa.
Ao mesmo tempo, essa concentração também explica por que a comparação com o Nasdaq precisa ser feita com cuidado. Nos Estados Unidos, a tecnologia também tem peso grande, mas a queda recente foi de 6% — um ajuste, não um colapso. Tratar os dois movimentos como equivalentes seria distorcer o que os números mostram.
Bolha chinesa não é sinônimo de fim da IA
A expressão “bolha da IA” costuma gerar leituras apressadas. No caso chinês, ela descreve um processo reconhecível: preços que subiram além do que os resultados justificavam, sustentados por expectativas de estímulo e por uma corrida tecnológica com forte componente nacional. Quando as expectativas não se confirmam no ritmo esperado, os preços voltam — às vezes de forma abrupta — para níveis mais próximos da realidade operacional das empresas.
Isso não significa, porém, que a inteligência artificial tenha deixado de ser relevante, nem que as empresas chinesas tenham perdido sua capacidade tecnológica. Significa que o mercado está separando, de forma dolorosa, as companhias com modelos de negócio mais sólidos daquelas que viviam sobretudo da narrativa. Correções desse tipo são comuns em ciclos de inovação: primeiro vem a empolgação generalizada, depois a seleção mais rigorosa.
Para quem acompanha o tema de fora da China, a lição principal é observar os fundamentos. Demanda comprovada, receita recorrente, margens e capacidade de entregar produtos em escala pesam mais, no longo prazo, do que anúncios e promessas. Empresas que conseguirem demonstrar esses pontos tendem a atravessar a correção em posição melhor do que aquelas que dependiam apenas do entusiasmo do mercado.
Também vale acompanhar os próximos passos da política econômica chinesa. Se novos estímulos forem anunciados, eles podem dar algum fôlego às ações — mas dificilmente devolverão, por si só, a euforia anterior, justamente porque os investidores agora exigem mais provas antes de pagar preços elevados.
O que observar daqui para frente
Três sinais merecem atenção nos próximos meses. O primeiro são os balanços das empresas atingidas: se a receita e as encomendas continuarem crescendo, ainda que em ritmo menor, a correção pode se estabilizar; se houver frustração também nos resultados, a pressão pode continuar.
O segundo sinal é o ambiente comercial internacional. Novas restrições ou, ao contrário, sinais de negociação podem mudar rapidamente a percepção de risco sobre as exportadoras chinesas de tecnologia — para melhor ou para pior.
O terceiro é o comportamento dos mercados fora da China. Se o Nasdaq e outras bolsas de tecnologia mantiverem quedas moderadas, como os 6% recentes, a tese de uma correção localizada se fortalece. Se, ao contrário, as quedas se aprofundarem de forma sincronizada em várias regiões, aí sim seria o caso de falar em um ajuste global mais amplo. Por enquanto, os dados disponíveis apontam para o primeiro cenário.
Enquanto isso, o episódio chinês já deixa um recado claro para investidores e para o público em geral: nem toda alta sustentada por uma grande narrativa tecnológica se mantém indefinidamente, e nem toda correção em um país significa o fim de uma revolução tecnológica no mundo. A bolha, neste caso, estourou na China — e é na China que seus efeitos devem ser medidos primeiro.